

Gemeinschaftsunterkunft absetzen: Geldwerter Vorteil GU in der Steuererklärung 2026
Sachbezug für die Kasernenstube versteuert? So setzt du die Gemeinschaftsunterkunft in der Steuererklärung 2026 ab: als Heimschläfer oder Zweitwohnung.
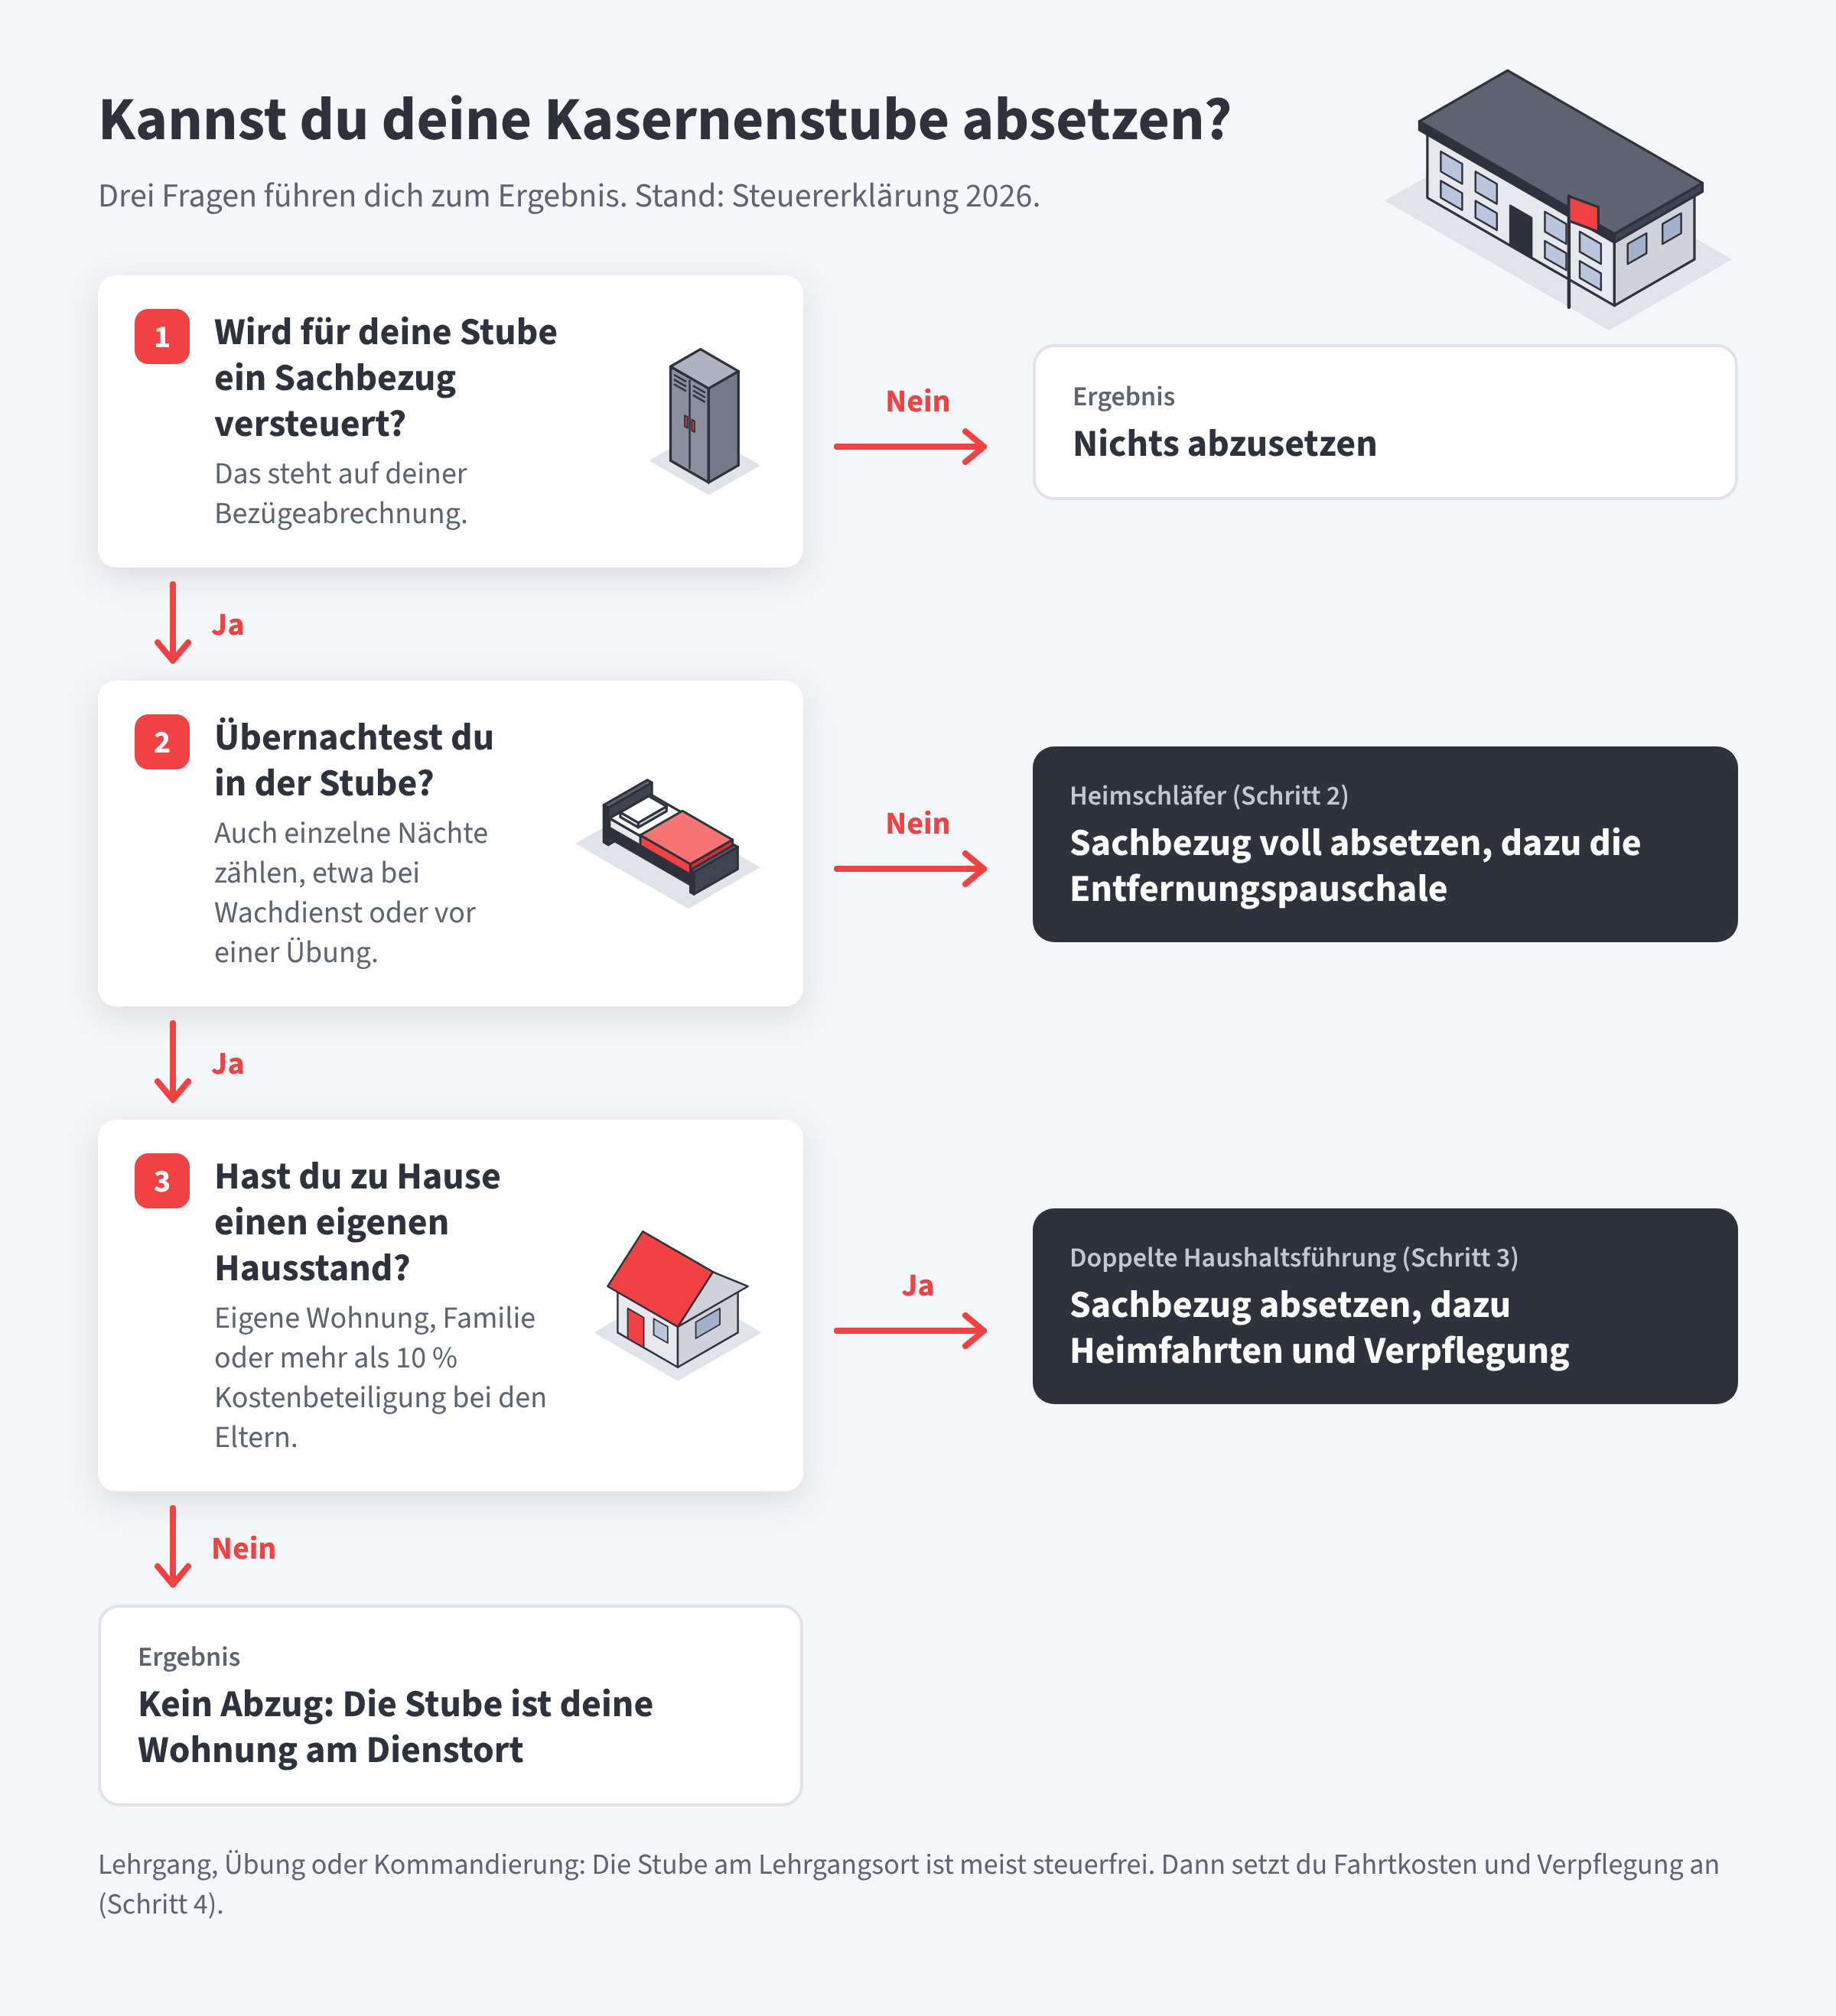
Du kannst die Kosten für deine Stube in der Kaserne von der Steuer absetzen, wenn eine von drei Situationen auf dich zutrifft. Du nutzt die Stube nur dienstlich und schläfst zu Hause (Heimschläfer). Du führst am Dienstort einen echten zweiten Haushalt (doppelte Haushaltsführung). Oder du bist vorübergehend auswärts eingesetzt, zum Beispiel auf einem Lehrgang.
Wohnst du dagegen einfach in der Kaserne und hast sonst keinen eigenen Haushalt, kannst du nichts absetzen. In diesem Artikel prüfst du in vier Schritten, welcher Fall bei dir vorliegt und was du in die Steuererklärung 2026 einträgst.
Was ist der Sachbezug für die Gemeinschaftsunterkunft?
Der Sachbezug ist der Wert der kostenlosen Stube, den die Bundeswehr dir als Arbeitslohn anrechnet. Du bekommst dafür kein Geld, zahlst aber Lohnsteuer darauf. Die Stube kostet dich also Steuern, auch wenn du sie nur für Spind und Uniform nutzt.
Auf deiner Bezügeabrechnung heißt die Zeile „Geldwerter Vorteil GU-Verpflichtung“. Sie steht zweimal dort: zuerst unter „Hinzurechnungsbeträge / Erhöhungsbeträge“, dann unter „Weitere Be- und Abzüge“. Der erste Eintrag erhöht dein Steuerbrutto. Der zweite zieht denselben Betrag nach dem Netto wieder ab, weil du ihn nicht ausgezahlt bekommst.
Die Höhe richtet sich nach den amtlichen Sachbezugswerten und der Belegung der Stube. Im Dezember 2025 waren es zum Beispiel 70,50 € bei einem Freiwillig Wehrdienstleistenden und 239,70 € bei einem Soldaten auf Zeit. Die entsprechenden Tabellenwerte für 2026 sind 71,25 € und 242,25 € im Monat (Sachbezugswerte 2026).

Genau diesen versteuerten Betrag holst du dir über die Steuererklärung zurück, wenn die Voraussetzungen stimmen.
1. Prüfe, wo deine erste Tätigkeitsstätte ist
Deine erste Tätigkeitsstätte ist der Standort, dem du dauerhaft zugeordnet bist. In der Regel ist das deine Stammkaserne. Das gilt auch, wenn du jederzeit versetzt werden könntest (BFH, Urteil vom 22.11.2022, VI R 6/21).
Daraus folgen zwei Regeln:
- Am Standort der ersten Tätigkeitsstätte sind Wohnen und Essen Privatsache. Für die Fahrten dorthin setzt du die Entfernungspauschale an. Seit dem 01.01.2026 sind das 0,38 € je Entfernungskilometer ab dem ersten Kilometer (Steueränderungsgesetz 2025). Für 2025 und früher gelten 0,30 € bis zum 20. Kilometer und 0,38 € ab dem 21. Kilometer.
- Außerhalb der ersten Tätigkeitsstätte bist du steuerlich auf Dienstreise. Das betrifft Lehrgang, Übungsplatz, Kommandierung und Einsatz. Dann zählen die tatsächlichen Fahrtkosten, Verpflegungspauschalen und Unterkunftskosten.
Die Stube am eigenen Standort ist also zunächst privates Wohnen. Absetzbar wird sie erst über Schritt 2 oder Schritt 3.
2. Heimschläfer: Du nutzt die Stube nur für Spind und Uniform
Als Heimschläfer ziehst du den versteuerten Sachbezug in voller Höhe als Werbungskosten ab. Das betrifft vor allem ledige Soldaten unter 25 Jahren, die zum Wohnen in der Gemeinschaftsunterkunft verpflichtet sind und trotzdem jeden Abend nach Hause fahren.
Der Bundesfinanzhof hat das 2020 entschieden: Wer die Gemeinschaftsunterkunft ausschließlich dienstlich nutzt und nicht dort wohnt, darf den versteuerten Betrag als Werbungskosten abziehen (BFH, Urteil vom 28.04.2020, VI R 5/18). Die Begründung: Hättest du die Stube selbst bezahlt, wären das wegen der rein dienstlichen Nutzung Werbungskosten gewesen. Die Fahrten nach Hause setzt du zusätzlich mit der Entfernungspauschale an.
Beispiel: Obergefreiter K. ist 22 Jahre alt, ledig und wohnt bei seinen Eltern, 35 km von der Kaserne entfernt. Er fährt an 220 Tagen im Jahr nach Dienst nach Hause. Auf seiner Bezügeabrechnung steht ein Sachbezug von 71,25 € im Monat.
Die entscheidende Bedingung: Du übernachtest nicht in der Stube. Schon einzelne Nächte bei Wachdienst oder vor einer Übung haben im BFH-Fall von 2022 dazu geführt, dass das Finanzamt den Abzug streichen durfte. Dann gilt die Stube als Wohnung am Dienstort und es bleibt nur Schritt 3.
3. Doppelte Haushaltsführung: Die Stube ist deine Zweitwohnung
Bei einer doppelten Haushaltsführung setzt du den versteuerten Sachbezug für die Stube ab, obwohl du dort wohnst. Die Stube zählt dann als Zweitwohnung am Dienstort. Der typische Fall: Du wirst an einen entfernten Standort versetzt und dein Lebensmittelpunkt bleibt zu Hause.
Zwei Dinge müssen stimmen:
- Du übernachtest regelmäßig in der Stube. Fährst du jeden Abend nach Hause, gilt Schritt 2.
- Du hast zu Hause einen eigenen Hausstand. Ein kostenloses Zimmer bei den Eltern reicht nicht. Als Lediger beteiligst du dich mit mehr als 10 % an den laufenden Kosten des Haushalts.
Zum Sachbezug kommen eine Familienheimfahrt pro Woche mit 0,38 € je Entfernungskilometer und in den ersten drei Monaten Verpflegungspauschalen. Alle Voraussetzungen und Kosten im Detail findest du im Artikel zur doppelten Haushaltsführung. [Link: Artikel „Doppelte Haushaltsführung für Soldaten“]
Beispiel: Hauptfeldwebel S. wird nach Munster versetzt. Seine Frau und die Kinder bleiben in Leipzig, 330 km entfernt. Unter der Woche schläft er in der Stube, für die 71,25 € im Monat versteuert werden. Er fährt 46-mal im Jahr nach Hause.
Erhält S. Trennungsgeld, zieht er es von diesem Betrag ab.

4. Lehrgang, Übung, Kommandierung: Du bist auf Dienstreise
Bei einem vorübergehenden Einsatz an einem anderen Ort liegt eine Auswärtstätigkeit vor. Das gilt für Lehrgänge, Truppenübungsplätze, Kommandierungen und Einsätze. Bei befristeten Verwendungen bis 48 Monate geht die Finanzverwaltung in der Regel von einer vorübergehenden Tätigkeit aus.
Du setzt dann die tatsächlichen Fahrtkosten an: mit dem eigenen Pkw 0,30 € je gefahrenem Kilometer, also für Hin- und Rückweg. Dazu kommen Verpflegungspauschalen für die ersten drei Monate und Unterkunftskosten vor Ort.
Der Normalfall: Die Bundeswehr stellt dir die Stube am Lehrgangsort kostenlos und steuerfrei. Dann hast du keine Kosten und setzt für die Unterkunft nichts ab. Die kostenlose Stube allein bringt dir also keinen Steuervorteil.
Die Ausnahme: Steht für die Lehrgangsstube ein versteuerter Sachbezug auf deiner Bezügeabrechnung oder zahlst du eine Unterkunftspauschale, ziehst du diesen Betrag als Übernachtungskosten ab (§ 9 Abs. 1 Satz 3 Nr. 5a EStG). Für den versteuerten Sachbezug gilt derselbe Grundsatz wie beim Heimschläfer aus dem BFH-Urteil VI R 5/18.
Nicht verwechseln: Läuft während des Lehrgangs der Sachbezug für deine Stube am Stammstandort weiter, ist das kein Fall für die Reisekosten. Dafür gelten Schritt 2 oder Schritt 3.

Beispiel: Hauptfeldwebel M. wird für drei Monate zu einem Lehrgang kommandiert. Die Lehrgangskaserne liegt 250 km von seinem Wohnort entfernt. Stube und Truppenverpflegung bekommt er kostenlos. Für An- und Abreise setzt er 2 × 250 km × 0,30 € = 150,00 € an, dazu die gekürzten Verpflegungspauschalen. Für die Stube setzt er nichts an.
Sonderfälle: Wann du die Stube nicht absetzen kannst
In drei Fällen streicht das Finanzamt den Abzug.
Die Stube ist deine einzige Wohnung. Wohnst du in der Kaserne und hast zu Hause keinen eigenen Hausstand, greift weder Schritt 2 noch Schritt 3. So erging es dem Soldaten im BFH-Urteil vom 22.11.2022 (VI R 6/21). Er übernachtete bei Wachdiensten und Übungen in der Stube und hatte vorher kostenlos bei den Eltern gewohnt.
Du bekommst Trennungsgeld oder andere steuerfreie Erstattungen. Diese Beträge ziehst du von deinen Werbungskosten ab. Ein Steuervorteil bleibt nur, wenn deine Kosten höher sind als die Erstattung.
Deine Heimatwohnung ist als Wohnung anerkannt. Lässt du sie im Rahmen des Trennungsgelds anerkennen, wird die Stube meist nicht mehr als Sachbezug versteuert. Dann gibt es für die Stube nichts abzusetzen. Du profitierst stattdessen über die doppelte Haushaltsführung von Heimfahrten und nicht erstatteten Mehrkosten.
Grundsätzlich gilt: Was die Bundeswehr kostenlos und steuerfrei stellt, kannst du nicht absetzen.

Eintragen, Nachweise und Fristen
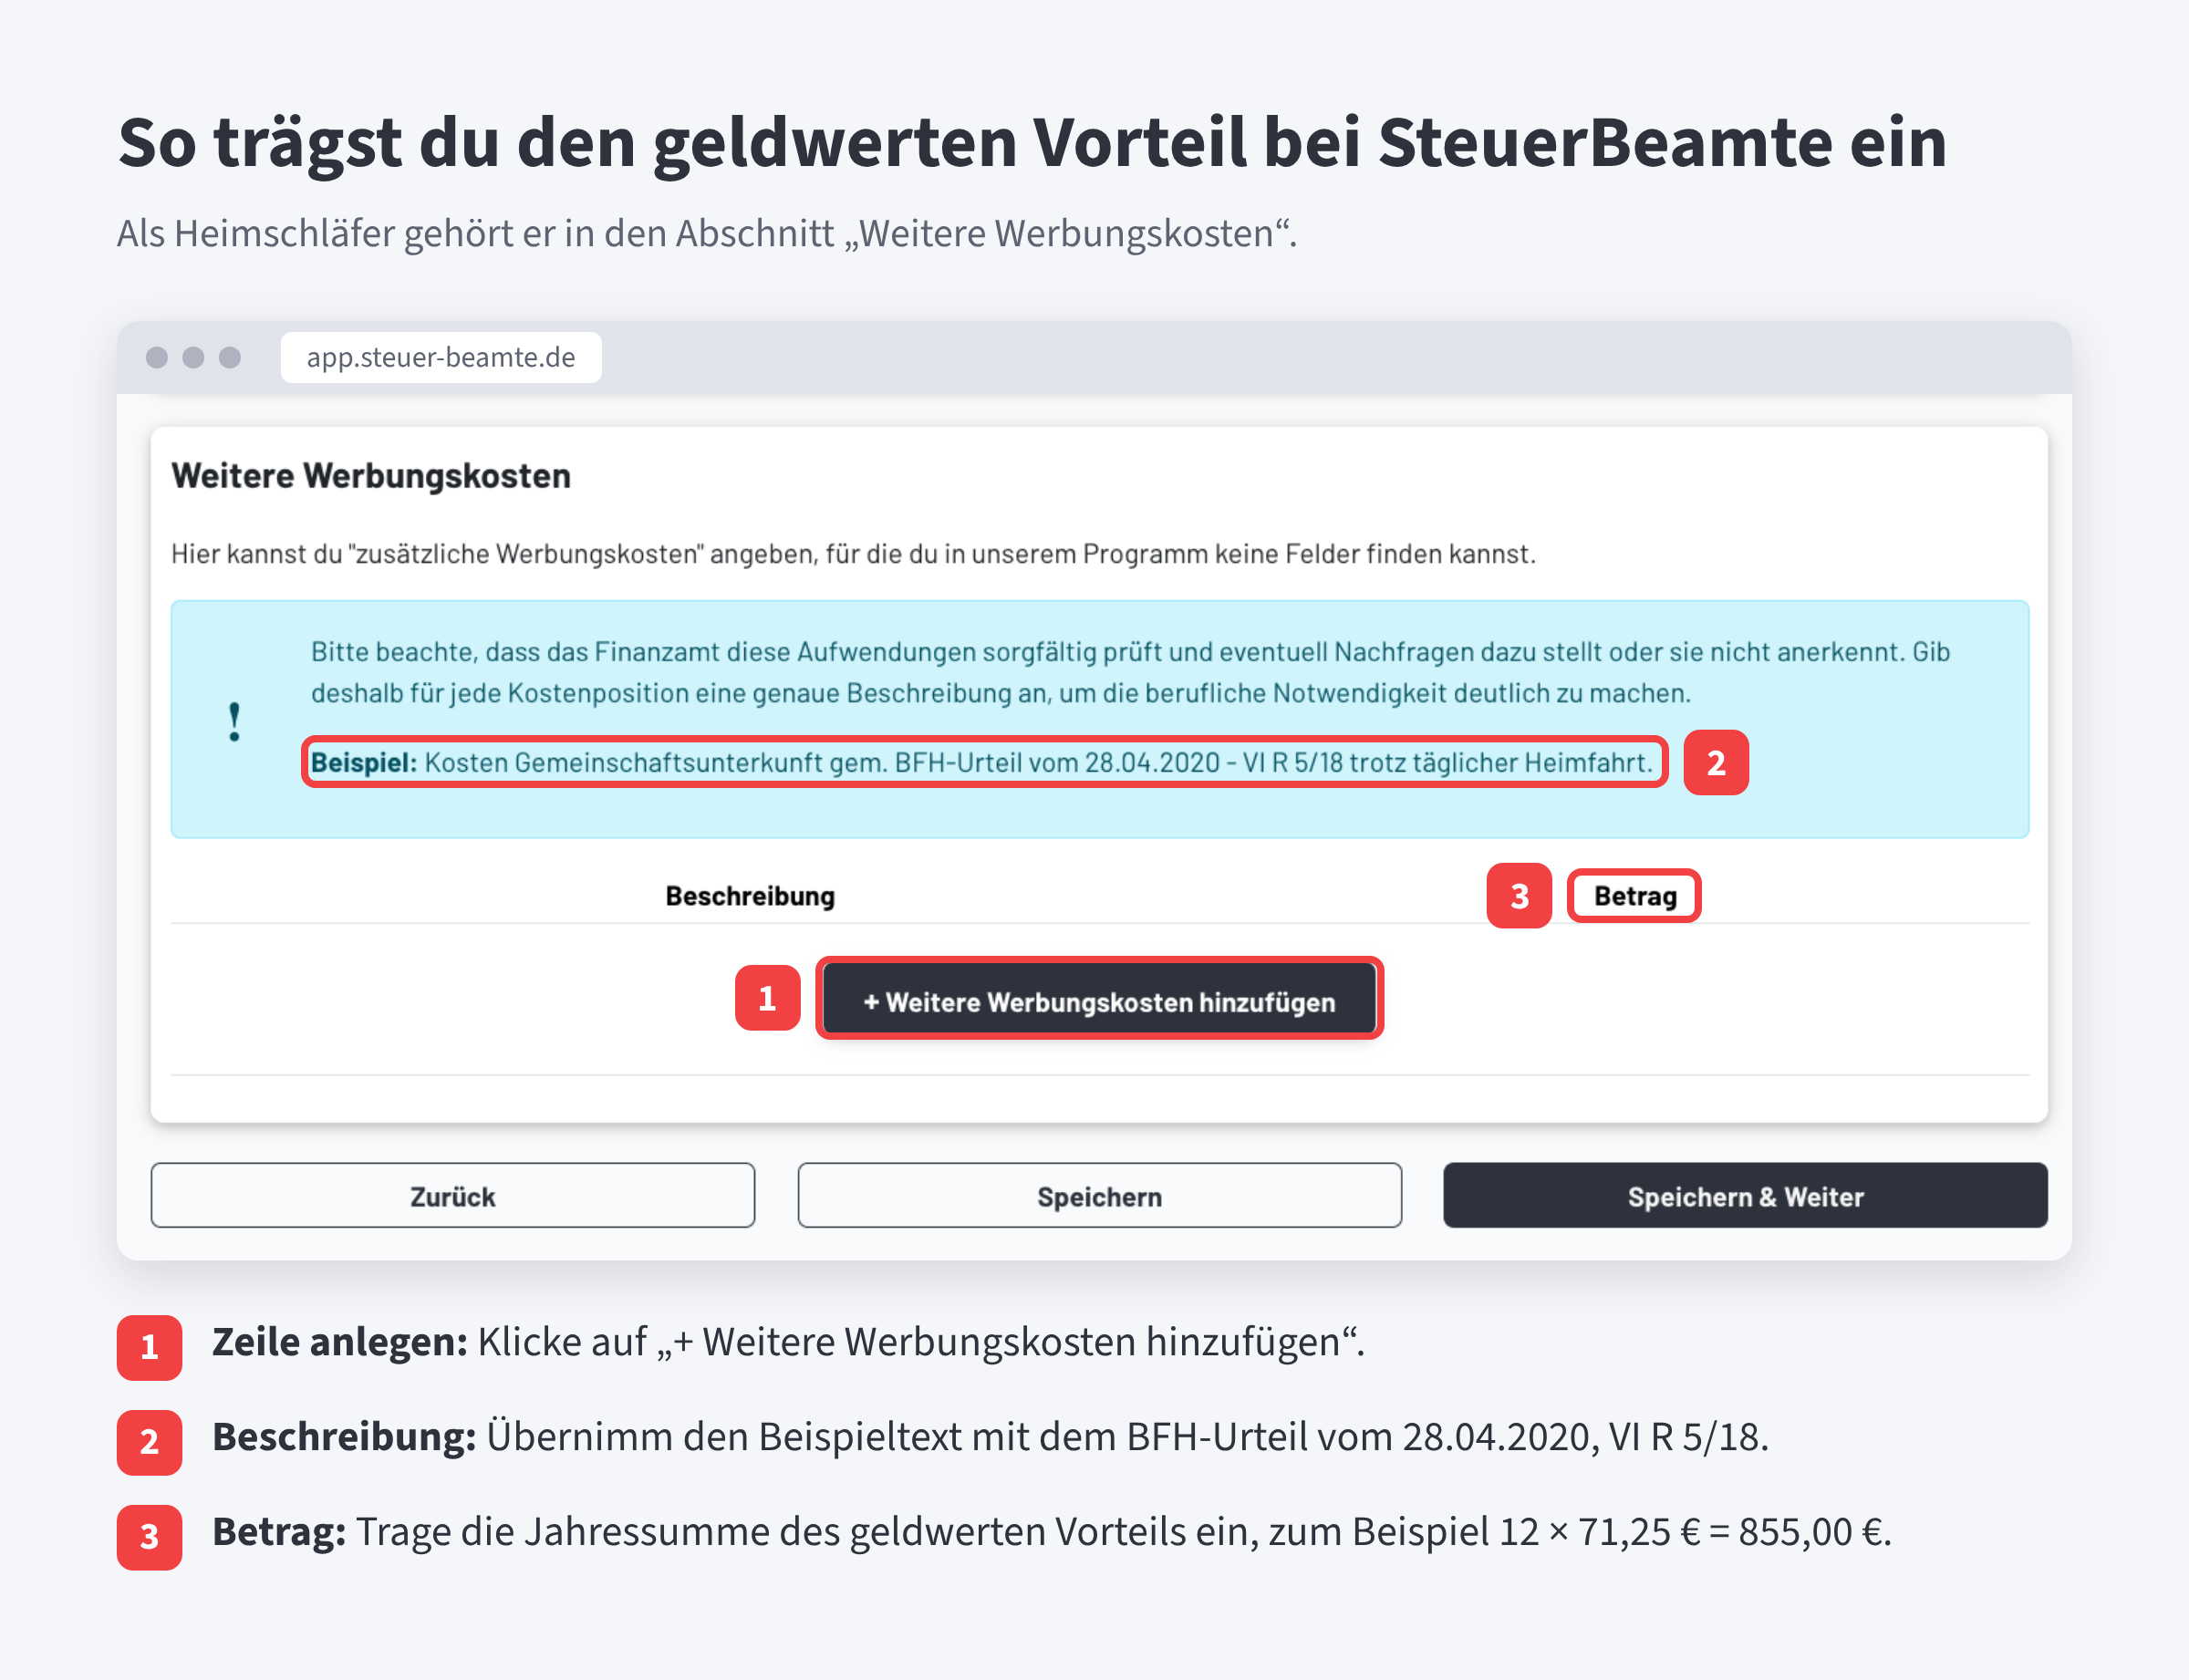
Den versteuerten geldwerten Vorteil trägst du im SteuerBeamte-Programm ein. Als Heimschläfer gehört er in den Abschnitt „Weitere Werbungskosten“. Klicke dort auf „+ Weitere Werbungskosten hinzufügen“. Als Beschreibung trägst du ein: „Kosten Gemeinschaftsunterkunft gem. BFH-Urteil vom 28.04.2020 - VI R 5/18 trotz täglicher Heimfahrt.“ Als Betrag nimmst du die Jahressumme von deinen Bezügeabrechnungen.
Bei doppelter Haushaltsführung trägst du ihn im Abschnitt zur doppelten Haushaltsführung ein, zusammen mit Heimfahrten und Verpflegung.
Häufige Fragen
Ich habe eine eigene Wohnung und versteuere den geldwerten Vorteil. Kann ich ihn absetzen?
Ja, in beiden Fällen. Schläfst du zu Hause, setzt du ihn als Heimschläfer ab (Schritt 2). Schläfst du unter der Woche in der Stube, zählt er als Unterkunft bei doppelter Haushaltsführung (Schritt 3). Bekommst du Trennungsgeld, ziehst du es ab.
Kann ich die Stube absetzen, wenn ich nur bei Wachdienst dort schlafe?
Nein. Nach dem BFH-Urteil von 2022 reichen schon einzelne Übernachtungen bei Wachdienst oder Übungen, damit die Stube als Wohnung am Dienstort gilt. Der Abzug als Heimschläfer entfällt dann. Es bleibt die doppelte Haushaltsführung, wenn du zu Hause einen eigenen Hausstand hast.
Ich wohne bei meinen Eltern. Zählt das als eigener Hausstand?
Für die doppelte Haushaltsführung nur, wenn du dich mit mehr als 10 % an den laufenden Kosten beteiligst. Für den Abzug als Heimschläfer brauchst du keinen eigenen Hausstand. Dort zählt allein, dass du die Stube nicht zum Wohnen nutzt.
Wie viel Steuer bekomme ich zurück?
Das hängt von deinem Steuersatz ab. Bei 855 € Sachbezug im Jahr und einem Grenzsteuersatz von 25 % sind es rund 214 €. Wichtig: Der Abzug wirkt sich nur aus, soweit deine Werbungskosten insgesamt über dem Arbeitnehmer-Pauschbetrag von 1.230 € liegen.
Gilt das auch für frühere Jahre?
Ja. Das BFH-Urteil betraf das Jahr 2009 und gilt für alle offenen Jahre. Für Fahrten bis 2025 rechnest du mit der alten Entfernungspauschale von 0,30 € bis zum 20. Kilometer und 0,38 € ab dem 21. Kilometer.
Was ist, wenn auf meiner Bezügeabrechnung kein Sachbezug steht?
Dann wurde nichts versteuert und du kannst für die Stube nichts absetzen. Fahrtkosten und Heimfahrten setzt du trotzdem an.
Fazit
Die Gemeinschaftsunterkunft ist absetzbar, wenn du sie rein dienstlich nutzt oder wenn sie Teil einer doppelten Haushaltsführung ist. Wohnst du in der Kaserne und hast keinen weiteren Hausstand, geht das nicht. Prüfe deine Bezügeabrechnung auf den versteuerten Sachbezug und trag ihn bei SteuerBeamte ein.
Hinweis: Dieser Artikel gibt den Rechtsstand November 2026 wieder und ersetzt keine Steuerberatung im Einzelfall.
Unsere Quellen:
- Bundesfinanzhof. (2020, 28. April). Urteil vom 28. April 2020, VI R 5/18. www.bundesfinanzhof.de. Abgerufen am 18. Oktober 2026, von Link
- Bundesfinanzhof. (2022, 22. November). Urteil vom 22. November 2022, VI R 6/21. www.bundesfinanzhof.de. Abgerufen am 18. Oktober 2026, von Link
- Bundesministerium der Justiz. (o. D.). § 9 EStG - Einzelnorm. www.gesetze-im-internet.de. Abgerufen am 15. November 2026, von Link
- Entfernungspauschale (Pendlerpauschale) für die Wege zwischen Wohnung und erster Tätigkeitsstätte. (o. D.). lohn-info.de. Abgerufen am 18. Oktober 2026, von Link
- Sachbezugswerte 2026. (o. D.). lohn-info.de. Abgerufen am 18. Oktober 2026, von Link
- Verpflegungsmehraufwand 2026. (o. D.). N2F. Abgerufen am 18. Oktober 2026, von Link
- Steuerring. (2024). Merkblatt Soldaten 2024. www.steuerring.de. Abgerufen am [Datum eintragen], von Link


